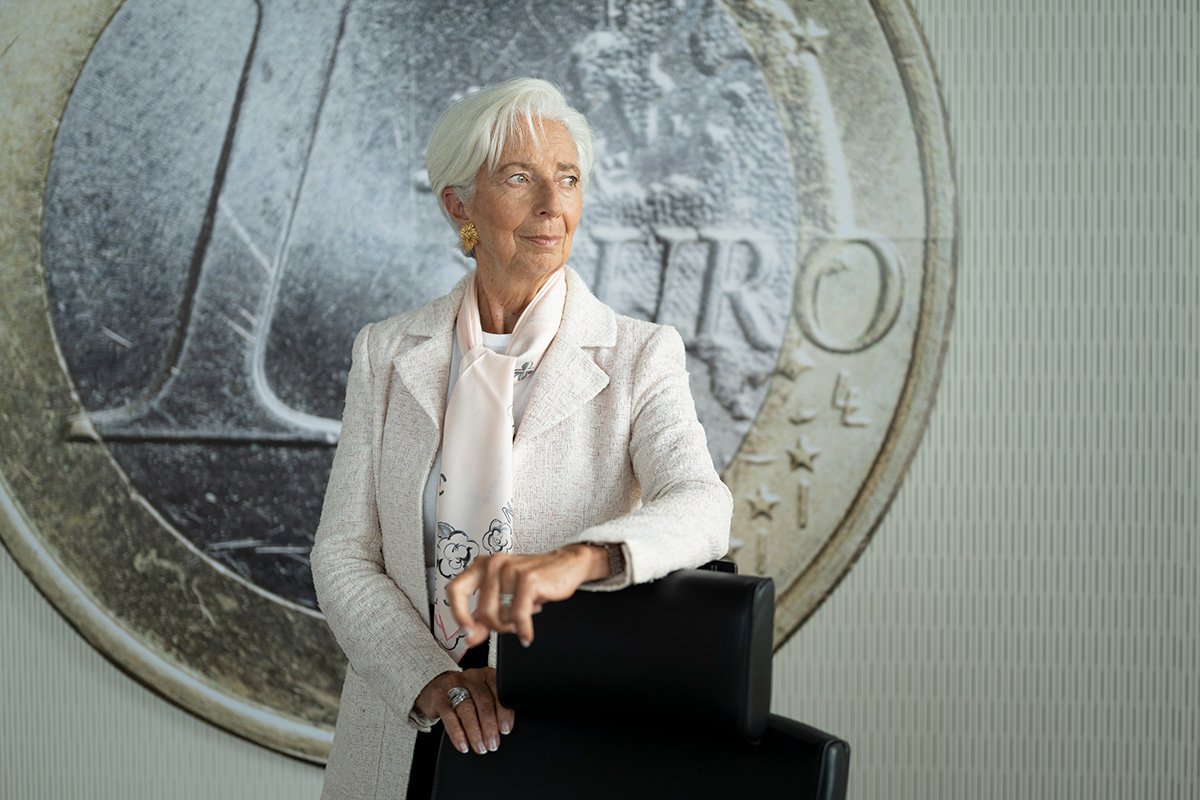
Foto (Quelle): Europäische Zentralbank
Christine Lagarde hat ein Datum für das Ende ihrer Amtszeit als Präsidentin der Europäischen Zentralbank genannt.
Die EZB bestätigte am 29. Oktober, dass Lagarde am 7. Februar 2027 zurücktreten wird – fast neun Monate bevor ihre achtjährige Amtszeit Ende Oktober auslaufen sollte.
Die Ankündigung beendet Monate der Spekulationen über einen vorzeitigen Abgang und eröffnet einen potenziell wichtigen Wettbewerb darum, wer künftig die Institution führt, die die Geldpolitik für den Euroraum festlegt.
Für die Devisenmärkte lautet die Frage nicht nur, wer Lagarde ersetzt. Entscheidend ist, ob die nächste EZB-Präsidentin bzw. der nächste EZB-Präsident einen aggressiveren oder vorsichtigeren Kurs bei Inflation und Zinsen bevorzugt.
Warum geht Christine Lagarde vorzeitig?
Lagarde führt die EZB seit November 2019 und übernahm von Mario Draghi – nur wenige Monate bevor die Covid-Pandemie die europäische Wirtschaft grundlegend veränderte.
Ihre Amtszeit musste sich anschließend mit der Pandemie, Russlands Invasion in der Ukraine, der europäischen Energiekrise, dem größten Inflationsschock seit Jahrzehnten und zuletzt einer weiteren Phase energiegetriebener Inflation auseinandersetzen.
Ihr Mandat sollte ursprünglich am 31. Oktober 2027 enden. Die EZB hat keinen detaillierten Grund für den Zeitpunkt ihres Rücktritts genannt. Lagarde hatte jedoch bereits angedeutet, dass sie einige Monate früher gehen könnte.
Ihr Name wurde außerdem mit dem Vorsitz des Weltwirtschaftsforums in Verbindung gebracht, auch wenn eine solche Ernennung nicht bestätigt wurde.
Es gibt noch einen weiteren wichtigen Timing-Aspekt: Ein Rücktritt im Februar bedeutet, dass europäische Regierungen die nächste EZB-Spitze noch vor der französischen Präsidentschaftswahl später im Jahr 2027 bestimmen können.
Wer könnte Lagarde nachfolgen?
Der Nachfolgeprozess beginnt sofort, so der Präsident des Europäischen Rates António Costa. Die endgültige Ernennung erfolgt durch den Europäischen Rat nach dem in den EU-Verträgen festgelegten Verfahren. Zwei Namen stehen derzeit besonders im Fokus.
Klaas Knot, der ehemalige Präsident der niederländischen Zentralbank, zählt seit Langem zu den eher „hawkishen“ Stimmen in der europäischen Geldpolitik.
Pablo Hernández de Cos, der frühere Gouverneur der Banco de España und heute General Manager der Bank für Internationalen Zahlungsausgleich, ist ein weiterer Top-Kandidat.
Weitere Namen könnten noch hinzukommen. EZB-Personalien werden selten allein anhand geldpolitischer Positionen entschieden. Nationalität, politisches Gleichgewicht und andere Spitzenposten in der EU werden in der Regel Teil der Verhandlungen.
Damit sind die nächsten Monate mehr als nur die Suche nach dem besten Ökonomen.
Was könnte Lagardes Rücktritt für den Euro bedeuten?
Kurzfristig vermutlich weniger, als die Schlagzeilen vermuten lassen. Der Euro zeigte unmittelbar nach der Ankündigung keine dramatische Reaktion. Das ist plausibel: Lagarde geht nicht morgen, der EZB-Rat bleibt bestehen, und geldpolitische Entscheidungen werden kollektiv getroffen – nicht allein von der Präsidentin.
Langfristig könnten die Auswirkungen interessanter sein. Eine als „hawkish“ wahrgenommene Präsidentin bzw. ein als „hawkish“ wahrgenommener Präsident könnte die Erwartung stärken, dass die Zinsen länger hoch bleiben, wenn die Inflation über dem Ziel liegt. Alles andere gleich, können höhere erwartete Zinsen den Euro stützen.
Eine „dovishere“ Führung könnte den gegenteiligen Effekt haben, wenn Anleger schnellere Zinssenkungen oder eine größere Toleranz gegenüber schwächerer Inflationsbekämpfung erwarten.
Doch der Name an der Spitze wird nie der einzige Faktor sein. Inflation, Wirtschaftswachstum, Energiepreise, Staatsanleihemärkte und die Politik der US-Notenbank Fed werden weiterhin einen deutlich größeren täglichen Einfluss auf EUR/USD und andere Euro-Wechselkurse haben.
Ein schwieriger Zeitpunkt für einen Führungswechsel
Lagarde geht zu einem ungünstigen Zeitpunkt im geldpolitischen Zyklus. Europa hat erneut mit höheren Energiekosten und neuem Inflationsdruck zu kämpfen, während teure Finanzierung und schwaches Wachstum Druck in die entgegengesetzte Richtung erzeugen.
Genau in einem solchen Umfeld ist die Kommunikation einer Zentralbank entscheidend.
Die Märkte werden daher nicht nur genau beobachten, wer ausgewählt wird, sondern auch, wie die nächste Präsidentin bzw. der nächste Präsident über Inflation, Zinsen und die Bereitschaft der EZB spricht, schwächeres Wachstum in Kauf zu nehmen, um Preisstabilität zu sichern.
Ich denke, die Nachfolge ist wichtiger als der Rücktritt
Lagardes vorzeitiger Abgang dürfte für sich genommen kaum zu einem dauerhaften Treiber für den Euro werden. Die Wahl ihrer Nachfolge könnte es hingegen sein. Wenn europäische Regierungen eine Person auswählen, die klar als „hawkisher“ oder „dovisher“ als Lagarde gilt, könnten die Märkte ihre Erwartungen an die künftigen EZB-Zinsen schrittweise neu einpreisen.
Das könnte die Renditen europäischer Anleihen beeinflussen – und letztlich den Euro.
Das Gegenargument lautet, dass die EZB-Präsidentin bzw. der EZB-Präsident nur ein Mitglied des EZB-Rats ist – und das stimmt. Dennoch hat die Präsidentin bzw. der Präsident erheblichen Einfluss auf Kommunikation, Konsensbildung und darauf, wie Geldpolitik an die Finanzmärkte vermittelt wird.
Wie geht es weiter?
Lagarde bleibt bis zum 7. Februar 2027 EZB-Präsidentin.
Europäische Regierungen werden nun Verhandlungen über ihre Nachfolge aufnehmen, und die Märkte werden zunehmend auf die geldpolitischen Positionen der führenden Kandidaten achten.
Für den Euro lohnt es sich, dieses Nachfolgerennen zu verfolgen. Die entscheidende Frage ist nicht, ob Christine Lagarde neun Monate früher geht. Entscheidend ist, ob die nächste EZB-Spitze verändert, was Anleger in den kommenden Jahren von den europäischen Zinsen erwarten.