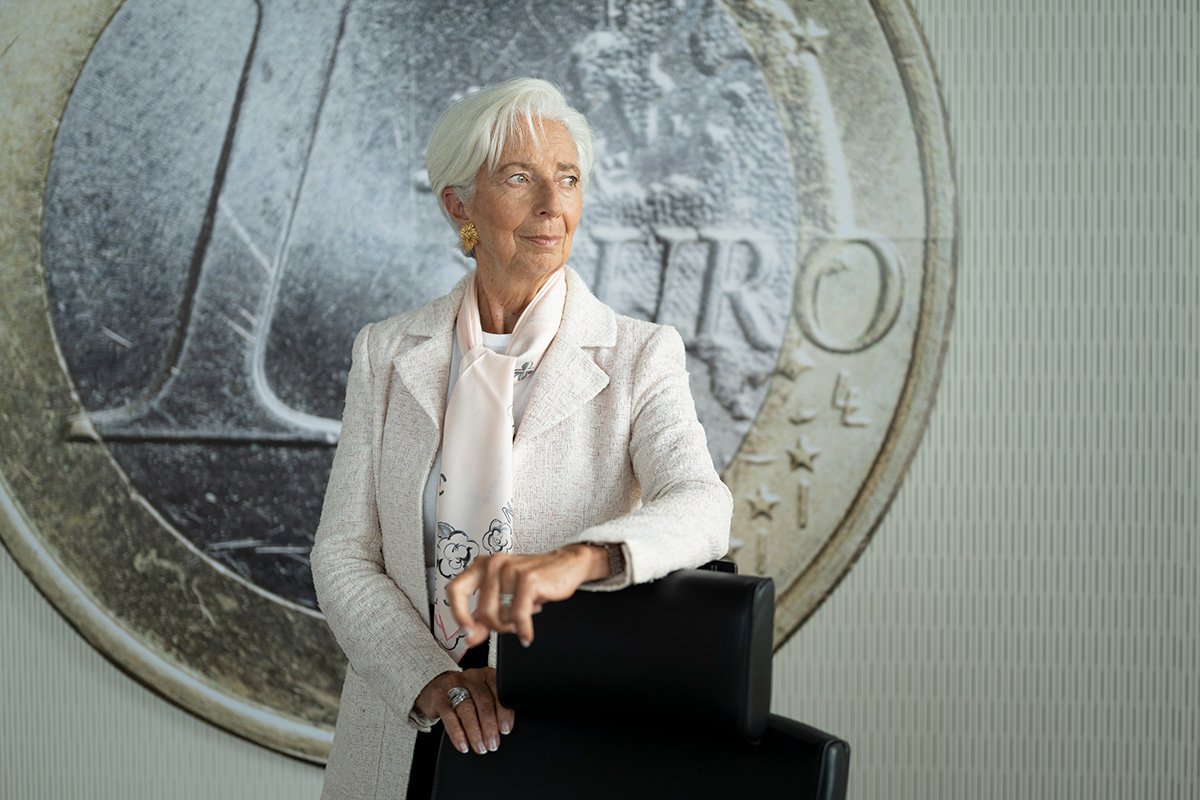
Foto (fonte): Banco Central Europeu
Christine Lagarde marcou uma data para o fim do seu mandato como presidente do Banco Central Europeu.
O BCE confirmou a 29 de outubro que Lagarde deixará o cargo a 7 de fevereiro de 2027, quase nove meses antes de o seu mandato de oito anos terminar no final de outubro.
O anúncio põe fim a meses de especulação sobre uma saída antecipada e dá início a uma disputa potencialmente importante sobre quem irá liderar a instituição que define a política monetária da área do euro.
Para os mercados cambiais, a questão não é apenas quem substitui Lagarde. É saber se o próximo presidente do BCE irá favorecer uma abordagem mais agressiva ou mais cautelosa em relação à inflação e às taxas de juro.
Porque é que Christine Lagarde está a sair mais cedo?
Lagarde lidera o BCE desde novembro de 2019, sucedendo a Mario Draghi poucos meses antes de a pandemia de Covid transformar a economia europeia.
O seu mandato teve depois de lidar com a pandemia, a invasão da Ucrânia pela Rússia, a crise energética europeia, o maior choque inflacionista em décadas e, mais recentemente, outro período de inflação impulsionada pela energia.
O seu mandato estava inicialmente previsto terminar a 31 de outubro de 2027. O BCE não apresentou uma razão detalhada para o momento da sua saída. Lagarde tinha, no entanto, já sugerido que poderia sair alguns meses mais cedo.
O seu nome também tem sido associado à presidência do Fórum Económico Mundial, embora não tenha sido confirmada qualquer nomeação.
Há ainda outro fator importante de calendário. Sair em fevereiro significa que os governos europeus podem escolher o próximo presidente do BCE antes das eleições presidenciais francesas mais tarde em 2027.
Quem poderá substituir Lagarde?
O processo de sucessão começa de imediato, segundo o presidente do Conselho Europeu, António Costa. A nomeação final será feita pelo Conselho Europeu, seguindo o procedimento previsto nos tratados da UE. Dois nomes estão atualmente a atrair particular atenção.
Klaas Knot, antigo presidente do banco central neerlandês, tem sido há muito uma das vozes mais “hawkish” na política monetária europeia.
Pablo Hernández de Cos, antigo governador do Banco de Espanha e atualmente diretor-geral do Banco de Pagamentos Internacionais, é outro candidato de destaque.
Outros nomes ainda podem surgir. As nomeações no BCE raramente se baseiam apenas nas posições sobre política monetária. A nacionalidade, o equilíbrio político e outras nomeações de topo na UE costumam entrar nas negociações.
Isso faz com que os próximos meses sejam mais do que uma simples procura pelo melhor economista.
O que pode significar a saída de Lagarde para o euro?
No curto prazo, provavelmente menos do que as manchetes sugerem. O euro não registou uma reação dramática imediatamente após o anúncio. Faz sentido. Lagarde não sai amanhã, o Conselho do BCE mantém-se, e a política monetária é decidida de forma coletiva, e não apenas pelo presidente.
As implicações a mais longo prazo podem ser mais interessantes. Um presidente visto como mais “hawkish” pode levar os mercados a esperar que as taxas de juro se mantenham mais altas durante mais tempo quando a inflação está acima da meta. Mantendo tudo o resto constante, expectativas de taxas de juro mais elevadas podem apoiar o euro.
Um presidente mais “dovish” pode ter o efeito oposto se os investidores começarem a antecipar cortes de taxas mais rápidos ou maior tolerância a um controlo mais fraco da inflação.
Mas o nome do presidente nunca será o único fator. A inflação, o crescimento económico, os preços da energia, os mercados de dívida pública e a política da Reserva Federal dos EUA continuarão a ter uma influência diária muito maior no EUR/USD e noutras taxas de câmbio do euro.
Um momento difícil para mudar de liderança
Lagarde está a sair num ponto delicado do ciclo de política monetária. A Europa volta a enfrentar custos de energia mais elevados e uma renovada pressão inflacionista, enquanto o crédito caro e o fraco crescimento criam pressão no sentido oposto.
É exatamente este tipo de contexto em que a comunicação de um banco central faz diferença.
Por isso, os mercados irão acompanhar de perto não só quem é escolhido, mas também a forma como o próximo presidente fala sobre inflação, taxas de juro e a disposição do BCE para tolerar um crescimento económico mais fraco de modo a manter a estabilidade de preços.
Acho que o sucessor importa mais do que a demissão
A saída antecipada de Lagarde, por si só, dificilmente se tornará um fator duradouro para o euro. A escolha do seu substituto pode ser. Se os governos europeus selecionarem um presidente claramente visto como mais “hawkish” ou mais “dovish” do que Lagarde, os mercados poderão, gradualmente, reajustar as expectativas para as futuras taxas de juro do BCE.
Isso pode influenciar as yields das obrigações europeias e, eventualmente, o euro.
O contra-argumento é que o presidente do BCE é apenas um membro do Conselho do BCE, e isso é verdade. Mas o presidente tem uma influência considerável na comunicação, na construção de consensos e na forma como a política monetária é apresentada aos mercados financeiros.
O que acontece a seguir?
Lagarde manter-se-á como presidente do BCE até 7 de fevereiro de 2027.
Os governos europeus irão agora iniciar negociações sobre o seu sucessor, e os mercados irão prestar cada vez mais atenção às posições de política monetária dos principais candidatos.
Para o euro, esta corrida à sucessão merece ser acompanhada. A questão importante não é se Christine Lagarde está a sair nove meses mais cedo. É se o próximo presidente do BCE altera aquilo que os investidores esperam das taxas de juro europeias nos próximos anos.