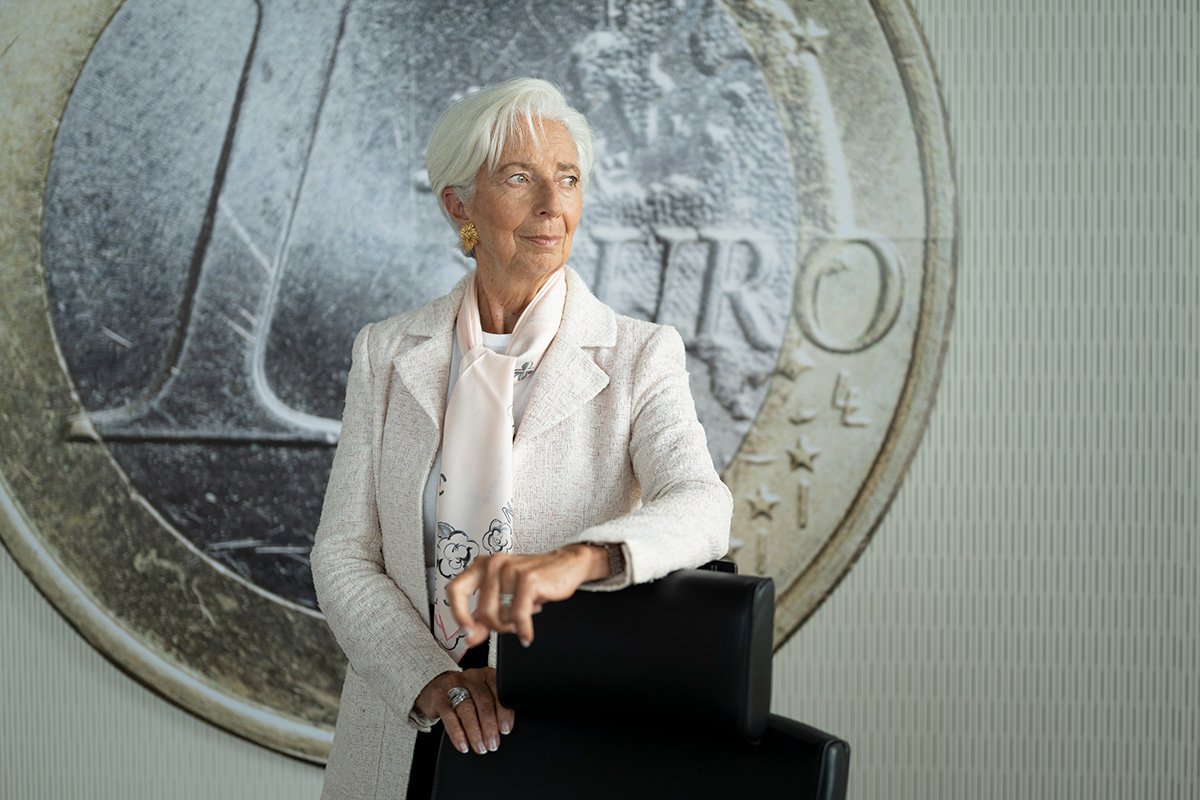
Foto (fuente): Banco Central Europeo
Christine Lagarde ha puesto fecha al final de su presidencia del Banco Central Europeo.
El BCE confirmó el 29 de octubre que Lagarde dejará el cargo el 7 de febrero de 2027, casi nueve meses antes de que su mandato de ocho años venciera a finales de octubre.
El anuncio pone fin a meses de especulaciones sobre una salida anticipada y abre una contienda potencialmente importante sobre quién dirigirá la institución que fija la política monetaria de la zona euro.
Para los mercados de divisas, la cuestión no es solo quién sustituye a Lagarde. Es si el próximo presidente del BCE apostará por un enfoque más agresivo o más prudente frente a la inflación y los tipos de interés.
¿Por qué Christine Lagarde se marcha antes de tiempo?
Lagarde dirige el BCE desde noviembre de 2019, cuando tomó el relevo de Mario Draghi apenas unos meses antes de que la pandemia de Covid transformara la economía europea.
Su presidencia tuvo que afrontar después la pandemia, la invasión rusa de Ucrania, la crisis energética europea, el mayor shock inflacionario en décadas y, más recientemente, otro periodo de inflación impulsada por la energía.
Su mandato estaba previsto que terminara el 31 de octubre de 2027. El BCE no ha dado una razón detallada sobre el momento de su salida. Sin embargo, Lagarde ya había sugerido que podría marcharse varios meses antes.
Su nombre también se ha vinculado a la presidencia del Foro Económico Mundial, aunque no se ha confirmado ningún nombramiento.
Hay otro factor clave de calendario. Marcharse en febrero significa que los gobiernos europeos pueden elegir al próximo presidente del BCE antes de las elecciones presidenciales francesas más adelante en 2027.
¿Quién podría sustituir a Lagarde?
El proceso de sucesión comienza de inmediato, según el presidente del Consejo Europeo, António Costa. El nombramiento final lo realizará el Consejo Europeo siguiendo el procedimiento establecido en los tratados de la UE. Dos nombres están atrayendo ahora especial atención.
Klaas Knot, el expresidente del banco central de los Países Bajos, ha sido durante mucho tiempo una de las voces más hawkish en la política monetaria europea.
Pablo Hernández de Cos, exgobernador del Banco de España y ahora director general del Banco de Pagos Internacionales, es otro candidato destacado.
Aún podrían surgir otros nombres. Los nombramientos del BCE rara vez se basan solo en las opiniones sobre política monetaria. La nacionalidad, el equilibrio político y otros altos cargos de la UE suelen formar parte de las negociaciones.
Eso hace que los próximos meses sean algo más que una simple búsqueda del mejor economista.
¿Qué podría significar la salida de Lagarde para el euro?
A corto plazo, probablemente menos de lo que sugieren los titulares. El euro no registró una reacción dramática inmediatamente después del anuncio. Tiene sentido. Lagarde no se va mañana, el Consejo de Gobierno del BCE sigue en su sitio y la política monetaria se decide de forma colectiva, no solo por el presidente.
Las implicaciones a más largo plazo podrían ser más interesantes. Un presidente percibido como más hawkish podría hacer que los mercados esperen que los tipos de interés se mantengan más altos durante más tiempo cuando la inflación esté por encima del objetivo. A igualdad de condiciones, unos tipos esperados más altos pueden respaldar al euro.
Un presidente más dovish podría tener el efecto contrario si los inversores empiezan a anticipar recortes de tipos más rápidos o una mayor tolerancia a un control de la inflación más débil.
Pero el nombre del presidente nunca será el único factor. La inflación, el crecimiento económico, los precios de la energía, los mercados de deuda pública y la política de la Reserva Federal de EE. UU. seguirán teniendo una influencia diaria mucho mayor sobre el EUR/USD y otros tipos de cambio del euro.
Un momento difícil para cambiar de liderazgo
Lagarde se marcha en un punto incómodo del ciclo de política monetaria. Europa vuelve a enfrentarse a mayores costes energéticos y a una renovada presión inflacionaria, mientras que el encarecimiento del crédito y el débil crecimiento generan presión en la dirección opuesta.
Ese es precisamente el tipo de entorno en el que la comunicación de un banco central importa.
Por ello, los mercados prestarán mucha atención no solo a quién sea elegido, sino también a cómo el próximo presidente hable de la inflación, los tipos de interés y la disposición del BCE a tolerar un crecimiento económico más débil para mantener la estabilidad de precios.
Creo que el sucesor importa más que la dimisión
La salida anticipada de Lagarde en sí misma es poco probable que se convierta en un factor duradero para el euro. La elección de su sustituto podría serlo. Si los gobiernos europeos eligen a un presidente que sea claramente percibido como más hawkish o más dovish que Lagarde, los mercados podrían ir reajustando gradualmente sus expectativas sobre los futuros tipos de interés del BCE.
Eso podría influir en las rentabilidades de los bonos europeos y, con el tiempo, en el euro.
El contraargumento es que el presidente del BCE es solo un miembro del Consejo de Gobierno, y eso es cierto. Pero el presidente tiene una influencia considerable sobre la comunicación, la construcción de consensos y la forma en que la política monetaria se presenta a los mercados financieros.
¿Qué ocurre ahora?
Lagarde seguirá siendo presidenta del BCE hasta el 7 de febrero de 2027.
Los gobiernos europeos comenzarán ahora las negociaciones sobre su sucesor, y los mercados prestarán cada vez más atención a las posturas de política monetaria de los principales candidatos.
Para el euro, esa carrera sucesoria merece seguimiento. La pregunta importante no es si Christine Lagarde se marcha nueve meses antes. Es si el próximo presidente del BCE cambia lo que los inversores esperan de los tipos de interés europeos en los próximos años.