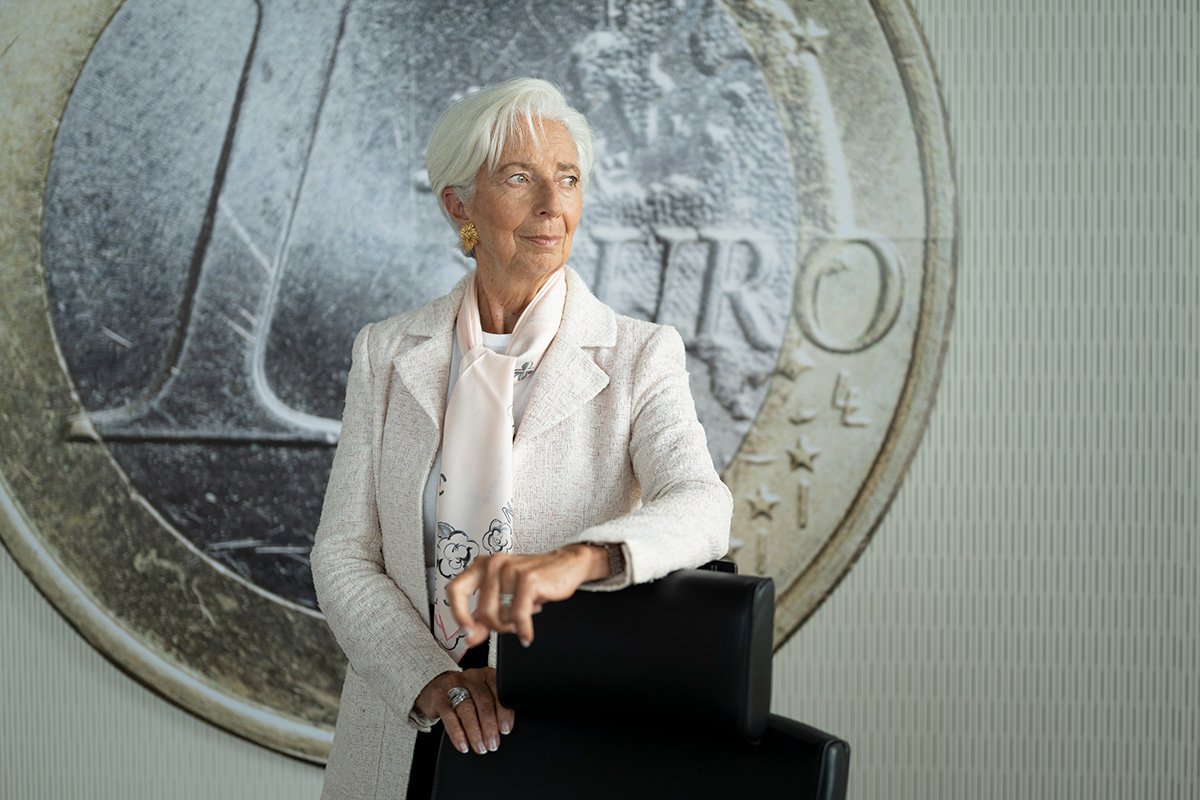
Foto (bron): Europese Centrale Bank
Christine Lagarde heeft een datum genoemd voor het einde van haar presidentschap van de Europese Centrale Bank.
De ECB bevestigde op 29 oktober dat Lagarde op 7 februari 2027 terugtreedt, bijna negen maanden voordat haar termijn van acht jaar eind oktober zou aflopen.
De aankondiging maakt een einde aan maanden van speculatie over een vroegtijdig vertrek en luidt een mogelijk belangrijke strijd in over wie de instelling gaat leiden die het monetaire beleid voor de eurozone bepaalt.
Voor de valutamarkten is de vraag niet alleen wie Lagarde opvolgt. Het gaat erom of de volgende ECB-president kiest voor een agressievere of juist voorzichtiger aanpak van inflatie en rente.
Waarom vertrekt Christine Lagarde eerder?
Lagarde leidt de ECB sinds november 2019, toen zij Mario Draghi opvolgde, slechts enkele maanden voordat de Covid-pandemie de Europese economie ingrijpend veranderde.
Haar presidentschap kreeg daarna te maken met de pandemie, de Russische invasie van Oekraïne, de Europese energiecrisis, de grootste inflatieschok in decennia en, recenter, opnieuw een periode van door energie gedreven inflatie.
Haar termijn zou oorspronkelijk eindigen op 31 oktober 2027. De ECB heeft geen gedetailleerde reden gegeven voor de timing van haar vertrek. Lagarde had echter al gesuggereerd dat zij mogelijk enkele maanden eerder zou vertrekken.
Haar naam is ook in verband gebracht met het voorzitterschap van het World Economic Forum, al is een dergelijke benoeming niet bevestigd.
Er is nog een belangrijk timingaspect. Vertrek in februari betekent dat Europese regeringen de volgende ECB-president kunnen kiezen vóór de Franse presidentsverkiezingen later in 2027.
Wie zou Lagarde kunnen opvolgen?
Het opvolgingsproces start onmiddellijk, aldus de voorzitter van de Europese Raad António Costa. De definitieve benoeming wordt gedaan door de Europese Raad volgens de procedure die in de EU-verdragen is vastgelegd. Twee namen trekken momenteel bijzondere aandacht.
Klaas Knot, de voormalige president van De Nederlandsche Bank, geldt al lange tijd als een van de meer havikachtige stemmen in het Europese monetaire beleid.
Pablo Hernández de Cos, de voormalige gouverneur van de Bank of Spain en nu algemeen directeur van de Bank for International Settlements, is een andere belangrijke kandidaat.
Andere namen kunnen nog opduiken. ECB-benoemingen zijn zelden alleen gebaseerd op opvattingen over monetair beleid. Nationaliteit, politiek evenwicht en andere topbenoemingen binnen de EU worden doorgaans onderdeel van de onderhandelingen.
Dat maakt de komende maanden meer dan een simpele zoektocht naar de beste econoom.
Wat kan Lagarde's vertrek betekenen voor de euro?
Op korte termijn waarschijnlijk minder dan de krantenkoppen doen vermoeden. De euro reageerde niet heftig direct na de aankondiging. Dat is logisch. Lagarde vertrekt niet morgen, de Raad van Bestuur van de ECB blijft zitten en het monetaire beleid wordt collectief bepaald, niet door de president alleen.
De implicaties op langere termijn kunnen interessanter zijn. Een president die als havikachtiger wordt gezien, kan ervoor zorgen dat markten verwachten dat de rente langer hoog blijft wanneer de inflatie boven de doelstelling ligt. Als alle andere factoren gelijk blijven, kunnen hogere verwachte rentes de euro ondersteunen.
Een meer duifachtige president kan het tegenovergestelde effect hebben als beleggers sneller renteverlagingen gaan verwachten of meer tolerantie voor minder strakke inflatiebeheersing.
Maar de naam van de president zal nooit de enige factor zijn. Inflatie, economische groei, energieprijzen, staatsobligatiemarkten en het beleid van de Amerikaanse Federal Reserve zullen dagelijks een veel grotere invloed blijven hebben op EUR/USD en andere euro-wisselkoersen.
Een lastig moment om van leiding te wisselen
Lagarde vertrekt op een ongemakkelijk punt in de monetaire beleidscyclus. Europa heeft opnieuw te maken met hogere energiekosten en hernieuwde inflatiedruk, terwijl dure financiering en zwakke groei druk in de tegenovergestelde richting zetten.
Dat is precies het soort omgeving waarin communicatie van een centrale bank ertoe doet.
Markten zullen daarom niet alleen scherp letten op wie wordt gekozen, maar ook op hoe de volgende president spreekt over inflatie, rente en de bereidheid van de ECB om zwakkere economische groei te tolereren om prijsstabiliteit te waarborgen.
Ik denk dat de opvolger belangrijker is dan het vertrek
Lagarde's vroegtijdige vertrek op zichzelf zal waarschijnlijk geen blijvende drijfveer voor de euro worden. De keuze van haar opvolger mogelijk wel. Als Europese regeringen een president kiezen die duidelijk als havikachtiger of duifachtiger dan Lagarde wordt gezien, kunnen markten geleidelijk hun verwachtingen voor toekomstige ECB-rentes herprijzen.
Dat kan de Europese obligatierentes beïnvloeden en uiteindelijk de euro.
Het tegenargument is dat de ECB-president slechts één lid is van de Raad van Bestuur, en dat klopt. Maar de president heeft aanzienlijke invloed op de communicatie, het smeden van consensus en de manier waarop het monetaire beleid aan de financiële markten wordt gepresenteerd.
Wat gebeurt er nu?
Lagarde blijft ECB-president tot 7 februari 2027.
Europese regeringen beginnen nu met onderhandelingen over haar opvolger, en markten zullen steeds meer letten op de monetaire beleidsopvattingen van de belangrijkste kandidaten.
Voor de euro is die opvolgingsrace het volgen waard. De belangrijke vraag is niet of Christine Lagarde negen maanden eerder vertrekt. Het gaat erom of de volgende ECB-president verandert wat beleggers de komende jaren verwachten van de Europese rente.