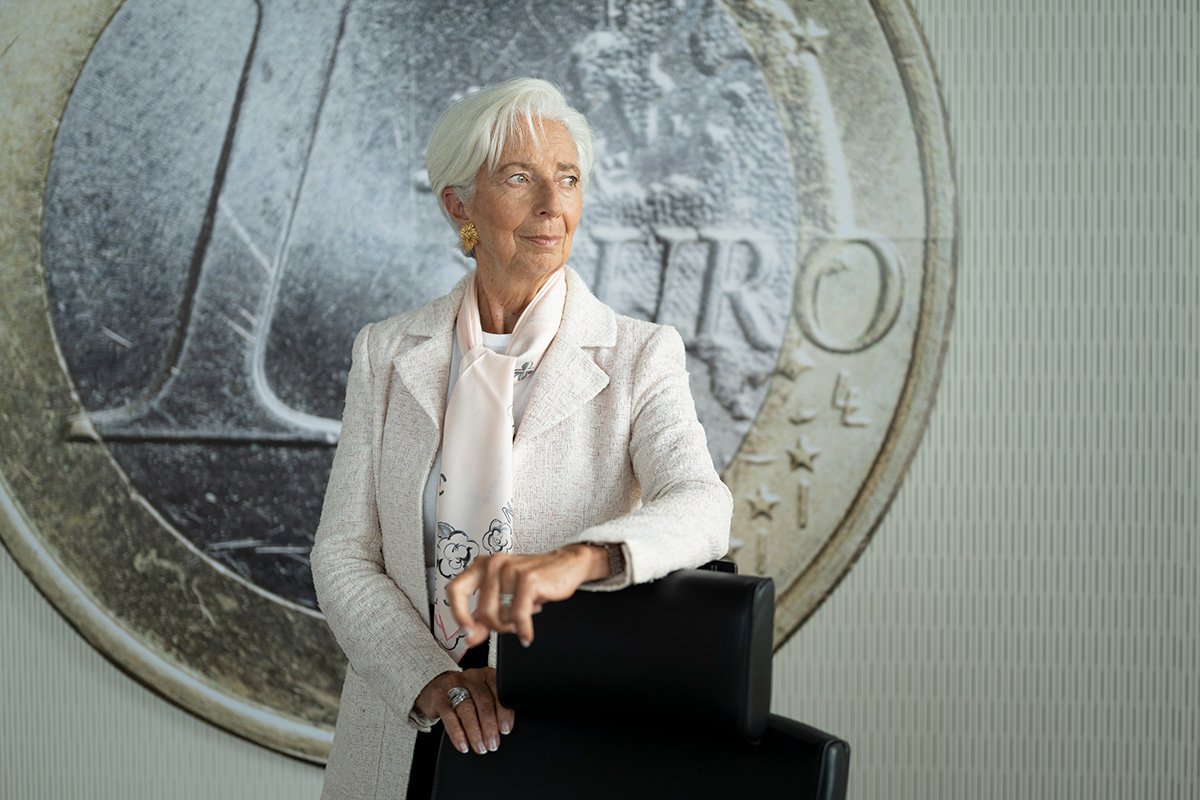
Photo (source) : Banque centrale européenne
Christine Lagarde a fixé une date pour la fin de sa présidence de la Banque centrale européenne.
La BCE a confirmé le 29 octobre que Lagarde quittera ses fonctions le 7 février 2027, soit près de neuf mois avant l’échéance de son mandat de huit ans, qui devait expirer fin octobre.
L’annonce met fin à des mois de spéculations sur un départ anticipé et ouvre une compétition potentiellement importante pour savoir qui dirigera l’institution qui définit la politique monétaire de la zone euro.
Pour les marchés des changes, la question n’est pas seulement de savoir qui remplacera Lagarde. Il s’agit de déterminer si le prochain président de la BCE privilégiera une approche plus offensive ou plus prudente face à l’inflation et aux taux d’intérêt.
Pourquoi Christine Lagarde part-elle plus tôt ?
Lagarde dirige la BCE depuis novembre 2019, après avoir succédé à Mario Draghi quelques mois seulement avant que la pandémie de Covid ne transforme l’économie européenne.
Sa présidence a ensuite dû gérer la pandémie, l’invasion de l’Ukraine par la Russie, la crise énergétique européenne, le plus grand choc inflationniste depuis des décennies et, plus récemment, une nouvelle période d’inflation alimentée par l’énergie.
Son mandat devait initialement se terminer le 31 octobre 2027. La BCE n’a pas donné de raison détaillée sur le calendrier de son départ. Lagarde avait toutefois déjà laissé entendre qu’elle pourrait partir plusieurs mois plus tôt.
Son nom a également été associé à la présidence du Forum économique mondial, même si aucune nomination de ce type n’a été confirmée.
Un autre élément de calendrier est important. Un départ en février signifie que les gouvernements européens peuvent choisir le prochain président de la BCE avant l’élection présidentielle française plus tard en 2027.
Qui pourrait remplacer Lagarde ?
Le processus de succession démarre immédiatement, selon le président du Conseil européen António Costa. La nomination finale sera faite par le Conseil européen selon la procédure prévue par les traités de l’UE. Deux noms attirent actuellement une attention particulière.
Klaas Knot, l’ancien président de la banque centrale néerlandaise, est depuis longtemps l’une des voix les plus « faucons » de la politique monétaire européenne.
Pablo Hernández de Cos, l’ancien gouverneur de la Banque d’Espagne et aujourd’hui directeur général de la Banque des règlements internationaux, est un autre candidat de premier plan.
D’autres noms pourraient encore émerger. Les nominations à la BCE reposent rarement sur les seules positions de politique monétaire. La nationalité, l’équilibre politique et d’autres nominations de haut niveau au sein de l’UE entrent généralement dans les négociations.
Ce qui fait des prochains mois bien plus qu’une simple recherche du meilleur économiste.
Que pourrait signifier le départ de Lagarde pour l’euro ?
À court terme, probablement moins que ne le suggèrent les gros titres. L’euro n’a pas connu de réaction spectaculaire immédiatement après l’annonce. C’est logique. Lagarde ne part pas demain, le Conseil des gouverneurs de la BCE reste en place, et la politique monétaire est décidée collectivement plutôt que par le seul président.
Les implications à plus long terme pourraient être plus intéressantes. Un président perçu comme plus « faucon » pourrait amener les marchés à anticiper des taux d’intérêt plus élevés plus longtemps lorsque l’inflation dépasse l’objectif. Toutes choses égales par ailleurs, des taux attendus plus élevés peuvent soutenir l’euro.
Un président plus « colombe » pourrait avoir l’effet inverse si les investisseurs commencent à anticiper des baisses de taux plus rapides ou une plus grande tolérance à un contrôle de l’inflation moins strict.
Mais le nom du président ne sera jamais le seul facteur. L’inflation, la croissance économique, les prix de l’énergie, les marchés des obligations d’État et la politique de la Réserve fédérale américaine continueront d’avoir une influence quotidienne bien plus importante sur l’EUR/USD et les autres taux de change de l’euro.
Un moment difficile pour changer de direction
Lagarde part à un moment délicat du cycle de politique monétaire. L’Europe fait à nouveau face à des coûts de l’énergie plus élevés et à un regain de pression inflationniste, tandis que le coût élevé du crédit et la faiblesse de la croissance exercent une pression dans le sens inverse.
C’est précisément le type d’environnement dans lequel la communication d’une banque centrale compte.
Les marchés suivront donc de près non seulement la personne choisie, mais aussi la manière dont le prochain président parlera de l’inflation, des taux d’intérêt et de la volonté de la BCE de tolérer une croissance économique plus faible afin de préserver la stabilité des prix.
Je pense que le successeur compte plus que la démission
Le départ anticipé de Lagarde en lui-même a peu de chances de devenir un facteur durable pour l’euro. Le choix de son remplaçant, en revanche, pourrait compter. Si les gouvernements européens sélectionnent un président clairement perçu comme plus « faucon » ou plus « colombe » que Lagarde, les marchés pourraient progressivement réviser leurs anticipations concernant les futurs taux directeurs de la BCE.
Cela pourrait influencer les rendements obligataires européens et, à terme, l’euro.
L’argument contraire est que le président de la BCE n’est qu’un membre du Conseil des gouverneurs, et c’est vrai. Mais le président exerce une influence considérable sur la communication, la construction du consensus et la manière dont la politique monétaire est présentée aux marchés financiers.
Que se passe-t-il ensuite ?
Lagarde restera présidente de la BCE jusqu’au 7 février 2027.
Les gouvernements européens vont maintenant entamer des négociations sur son successeur, et les marchés prêteront de plus en plus attention aux positions de politique monétaire des principaux candidats.
Pour l’euro, cette course à la succession mérite d’être suivie. La question importante n’est pas de savoir si Christine Lagarde part neuf mois plus tôt. C’est de savoir si le prochain président de la BCE modifie ce que les investisseurs attendent des taux d’intérêt européens dans les années à venir.